


Crédit Coopératif
4,72.30K Avis
Caractéristiques de l’application
- Version
- 7.15.11
- Mis à jour le
- Licence
- Free
- Téléchargements
- 100 000+
- Développeur
- Crédit Coopératif
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
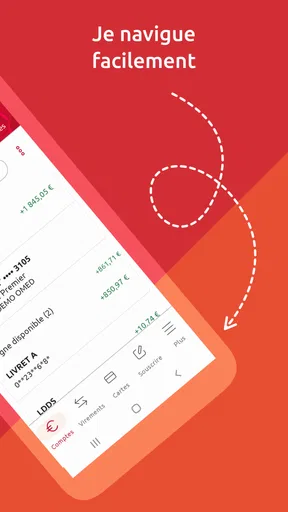
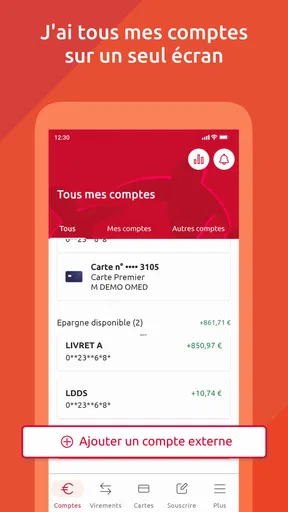
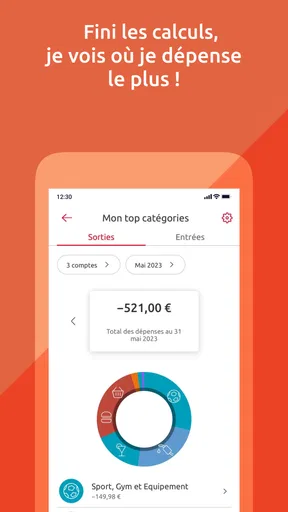
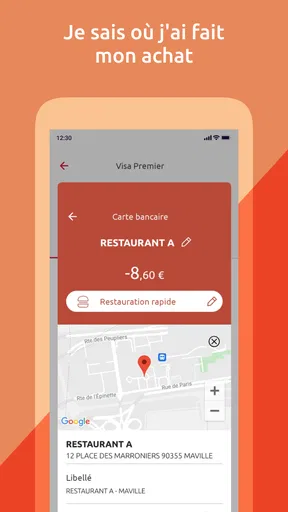
 Analyse par AppCompare
Gérer ses opérations bancaires depuis un téléphone peut sembler simple, jusqu’au moment où l’on doit vérifier un solde avant un achat, retrouver une opération ancienne ou agir rapidement depuis un réseau mobile. J’ai utilisé Crédit Coopératif comme une application bancaire du quotidien, en portant une attention particulière à sa rapidité perçue, à sa stabilité et à la manière dont elle se comporte quand on lui demande plusieurs choses à la suite. Elle est développée par Crédit Coopératif, proposée gratuitement et classée dans la catégorie finance.
Mon impression générale est celle d’un outil pensé pour les clients de cette banque qui veulent garder leurs comptes à portée de main sans passer systématiquement par un navigateur. Ce n’est pas une application destinée à remplacer tous les outils financiers possibles : son intérêt dépend surtout de votre relation avec le Crédit Coopératif. Si vous y détenez un compte, elle peut devenir un point de contrôle pratique. Si vous cherchez une solution indépendante pour réunir plusieurs banques, son rôle sera forcément plus limité.
Une application bancaire conçue pour les vérifications rapides
La première qualité que je recherche dans une application bancaire est la rapidité avec laquelle elle me permet d’obtenir une information précise. Dans ce contexte, la vitesse ne se résume pas à l’ouverture de l’écran d’accueil. Il faut aussi pouvoir passer d’un compte à une opération, revenir en arrière sans perdre le fil et comprendre immédiatement ce qui est affiché. L’application mobile du Crédit Coopératif répond à ce besoin avec une approche plutôt directe.
Pour une consultation ponctuelle, son usage est naturellement plus confortable qu’une connexion au site depuis un navigateur mobile. Je peux ouvrir l’application, vérifier la situation de mon compte et refermer le tout sans devoir retrouver un favori ou adapter une page web à la taille de l’écran. Cette différence paraît modeste, mais elle compte lorsque l’on consulte son budget plusieurs fois dans la journée.
La vitesse perçue dépend toutefois de plusieurs éléments qui ne sont pas entièrement entre les mains de l’application : la qualité de la connexion, la charge des services bancaires et le comportement du téléphone. Je préfère donc la juger sur la clarté du parcours plutôt que sur une promesse de rapidité absolue. Une interface qui évite les détours donne souvent une impression de fluidité, même lorsque chaque information doit être récupérée à distance.
Avec une note moyenne de 4,7 attribuée par environ 17 000 personnes, l’application semble inspirer une confiance assez forte parmi les utilisateurs qui l’évaluent. Ce chiffre ne garantit pas que chaque appareil offrira la même expérience, mais il constitue un signal intéressant pour une application financière, où la stabilité et la lisibilité sont généralement plus importantes que les effets visuels.
Ce que je vérifie en premier
Mon réflexe est de commencer par les éléments essentiels : le solde, les mouvements récents et la possibilité de distinguer rapidement une dépense d’un crédit. Cette méthode permet de repérer si l’application est adaptée à un suivi régulier ou si elle devient vite encombrante. Pour un usage courant, je conseille de ne pas chercher à tout explorer dès la première ouverture. Il vaut mieux mémoriser le chemin vers les informations que vous consultez réellement.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Un détail pratique consiste à utiliser l’application comme un outil de contrôle plutôt que comme un simple relevé numérique. Après un paiement important, je peux revenir vérifier que l’opération apparaît correctement. Avant un prélèvement attendu, je peux examiner les mouvements récents et éviter de me fier uniquement à ma mémoire. Cette habitude transforme une ouverture occasionnelle en petite routine de gestion.
La présence d’une version actuelle numérotée 7.15.11 montre que l’application s’inscrit dans un développement suivi. Je ne considère pas ce numéro comme une garantie de fonctionnement parfait, mais il indique une application arrivée à un stade de maturité plutôt qu’un produit laissé dans une première version. Pour moi, c’est rassurant lorsqu’il s’agit d’un outil auquel je confie des vérifications financières régulières.
Quand plusieurs actions s’enchaînent
Les moments les plus révélateurs ne sont pas forcément les consultations isolées. Ils apparaissent lorsque je passe d’un compte à un autre, que je recherche une opération puis que je reviens à l’écran précédent, ou que je consulte mes informations après une journée chargée en paiements. Dans ce type d’usage, la sensation de lourdeur peut venir autant de la navigation que du chargement des données.
Je recommande de procéder par étapes lorsque l’on doit faire une vérification importante. D’abord, consulter le compte concerné. Ensuite, contrôler les mouvements. Enfin, effectuer l’action nécessaire, sans multiplier les changements d’écran inutilement. Cette méthode réduit les risques de confusion et permet de repérer plus facilement si une page n’a pas encore terminé son chargement.
Pour quelqu’un qui utilise son téléphone uniquement pour connaître son solde, l’application ne devrait pas sembler excessivement exigeante. En revanche, une personne qui veut analyser de nombreuses opérations, comparer plusieurs périodes ou gérer une activité financière complexe préférera peut-être un écran plus grand. Le téléphone est excellent pour décider vite et contrôler une situation ; il est moins confortable pour une analyse longue.
Un scénario concret illustre bien cette différence. Je peux être dans un magasin, hésiter sur une dépense et consulter mon compte avant de payer. Plus tard, depuis les transports, je peux vérifier que le mouvement est bien visible et retrouver le montant. Pour cette succession de petites vérifications, l’application a davantage de valeur qu’un espace bancaire que je n’ouvrirais qu’une fois par mois sur ordinateur.
Stabilité et confiance dans les moments importants
Dans une application bancaire, la stabilité compte davantage que l’originalité. Je préfère une interface sobre qui reste compréhensible à un outil rempli d’éléments décoratifs mais difficile à utiliser sous pression. Le Crédit Coopératif se place clairement dans cette logique utilitaire : on l’ouvre pour obtenir une information ou avancer dans une démarche, pas pour passer du temps à personnaliser son expérience.
La fiabilité doit être évaluée avec réalisme. Une application mobile ne contrôle ni la qualité du réseau dans un sous-sol, ni les interruptions éventuelles d’un service distant, ni l’état général d’un téléphone. Si une page tarde à s’afficher, je conseille d’éviter de relancer immédiatement une action sensible plusieurs fois. Pour une opération bancaire, mieux vaut vérifier l’état affiché avant de recommencer, afin de ne pas créer de doublon ou de se retrouver dans le doute.
Cette prudence est particulièrement importante lorsque l’on utilise l’application avec une connexion instable. Dans un endroit où le réseau passe mal, je préfère effectuer les vérifications essentielles avant de partir, puis conserver une marge de sécurité plutôt que d’attendre le dernier moment. L’application est un moyen d’accès pratique, mais elle ne doit pas être le seul élément de votre organisation financière.
Les quelque 2 300 avis visibles autour de l’application donnent un aperçu plus nuancé que la seule note moyenne. Je ne les lis pas comme une promesse uniforme : les expériences peuvent varier selon le modèle de téléphone, la version du système, la connexion et les attentes de chacun. Ce qui m’intéresse surtout, c’est que l’application dispose d’un volume d’utilisation suffisant pour ne pas être perçue comme un outil confidentiel ou expérimental.
Ce que le téléphone change réellement
L’application demande au minimum Android 9. C’est un point à vérifier avant toute installation, surtout si vous utilisez un ancien appareil que vous conservez pour les opérations sensibles. Un téléphone compatible ne garantit pas à lui seul une expérience parfaite, mais un système trop ancien peut empêcher l’accès ou compliquer la mise à jour. Pour une application financière, rester sur un appareil maintenu est une précaution plus importante que de chercher à faire fonctionner l’outil sur un téléphone vieillissant.
Sur un appareil récent, je m’attends à une utilisation plus régulière et plus confortable, notamment lors des transitions entre les écrans. Sur un modèle modeste ou très chargé, la lenteur peut venir du système dans son ensemble, de l’espace disponible ou d’autres applications actives. Je recommande donc de garder le téléphone à jour, de fermer les applications qui saturent la mémoire et d’éviter de juger l’outil uniquement après une session effectuée dans des conditions défavorables.
La consommation de ressources est difficile à séparer du reste de l’environnement mobile. Une application bancaire utilisée quelques minutes n’a pas le même impact qu’un outil laissé ouvert toute la journée. Pour limiter les contraintes, je l’ouvre lorsque j’en ai besoin, je termine correctement ma consultation et je ne la laisse pas tourner inutilement en arrière-plan. Ce comportement est raisonnable pour toute application financière et aide aussi à préserver la batterie.
La classification PEGI 3 indique une application accessible sur le plan de l’âge, ce qui correspond à sa nature bancaire plutôt qu’à un contenu destiné au divertissement. Cela ne signifie pas qu’un enfant devrait gérer un compte sans accompagnement. Les décisions financières restent une question de responsabilité, même lorsque l’application elle-même est présentée comme adaptée à un large public.
Les usages où elle me paraît la plus convaincante
Je la trouve particulièrement pertinente pour les clients qui veulent suivre leurs comptes entre deux rendez-vous, contrôler une dépense récente ou éviter de dépendre d’un ordinateur. Elle convient aussi aux personnes qui souhaitent instaurer une routine simple : une vérification le matin, un contrôle après les achats importants et un coup d’œil avant un prélèvement prévu.
Un autre usage intéressant consiste à l’intégrer à un suivi budgétaire externe. L’application peut servir de source de vérification, tandis qu’un carnet, un tableur ou une autre méthode rassemble les objectifs du mois. Cette séparation est utile : l’application bancaire montre la situation réelle, alors que votre outil personnel vous aide à décider comment répartir l’argent restant.
Je conseille également de l’utiliser avant les périodes où les dépenses s’accumulent, comme un déplacement ou un déménagement. Vérifier les mouvements récents et la situation du compte avant de partir permet d’éviter de découvrir un paiement oublié au mauvais moment. Ce n’est pas une fonction spectaculaire, mais c’est l’un des bénéfices les plus concrets d’un accès bancaire mobile.
Les limites à garder en tête
Le principal frein est évident : l’application est surtout utile si vous êtes client du Crédit Coopératif. Elle n’a pas vocation à devenir un tableau de bord universel pour toutes les banques. Si vos comptes sont répartis entre plusieurs établissements, vous risquez de devoir alterner entre différentes applications ou compléter votre suivi avec un outil spécialisé dans l’agrégation.
Elle ne remplacera pas non plus le confort d’un ordinateur pour examiner longtemps des opérations ou organiser une vue d’ensemble. Sur un petit écran, les comparaisons et les vérifications répétées deviennent moins agréables. Dans ce cas, je préfère réserver le téléphone aux contrôles rapides et utiliser l’espace bancaire sur ordinateur lorsque je dois prendre le temps de réfléchir.
Les utilisateurs qui recherchent une expérience très personnalisable, des analyses budgétaires poussées ou une présentation particulièrement riche devraient comparer leurs attentes avec ce que propose une application bancaire directement liée à leur établissement. La simplicité est un avantage pour les tâches courantes, mais elle peut devenir une limite si vous voulez transformer votre banque en véritable outil de planification financière.
Enfin, je déconseille de considérer l’application comme une solution de secours unique. En cas de batterie faible, de réseau absent ou de téléphone indisponible, il est préférable de connaître ses échéances importantes et de conserver une organisation minimale hors ligne. Cette recommandation ne vise pas spécifiquement le Crédit Coopératif : elle découle simplement du fait qu’une banque mobile repose sur un appareil et une connexion.
Mon verdict sur les performances au quotidien
Après l’avoir envisagée sous l’angle de la vitesse, des usages intensifs et de la stabilité, je vois l’application du Crédit Coopératif comme un outil pratique et sérieux pour les opérations courantes. Elle semble adaptée à une consultation fréquente, à condition d’utiliser un appareil compatible et de ne pas lui demander le confort d’un ordinateur pour les tâches longues.
Son audience est déjà importante, avec plus de 100 000 installations, et elle reste gratuite, ce qui rend l’essai facile pour les clients concernés. La note de 4,7 renforce l’impression d’un produit apprécié, même si aucune note ne peut remplacer un test sur votre propre téléphone et avec votre propre connexion.
Mon conseil est simple : installez-la si vous êtes client du Crédit Coopératif et que vous voulez un accès mobile rapide à vos comptes, mais gardez des attentes réalistes pour les analyses complexes. Pour contrôler une dépense, suivre les mouvements récents et garder un lien régulier avec votre banque, elle remplit bien son rôle. Pour réunir plusieurs établissements, construire un budget détaillé ou travailler confortablement sur de longues périodes, une solution complémentaire sera probablement plus adaptée.
Au final, je la recommande surtout à la personne qui veut réduire les frictions du quotidien sans transformer la gestion bancaire en projet. Son intérêt vient de cette disponibilité immédiate : ouvrir son téléphone, vérifier la situation et repartir avec une information claire. C’est moins ambitieux qu’une plateforme financière universelle, mais pour un client du Crédit Coopératif, cette spécialisation peut justement être sa meilleure qualité.
Avantages
- Banque engagée dans l’économie sociale et solidaire.
- Application claire pour consulter ses comptes au quotidien.
- Virements et gestion des bénéficiaires facilement accessibles.
- Notifications utiles pour suivre les mouvements du compte.
- Accès rapide aux coordonnées et aux services de l’agence.
Inconvénients
- Certaines opérations nécessitent encore l’intervention d’un conseiller.
- Fonctionnalités moins nombreuses que celles des banques en ligne.
- L’interface peut sembler sobre et peu personnalisable.
- Des ralentissements peuvent survenir lors des périodes de forte affluence.
- L’authentification renforcée peut rendre l’accès moins immédiat.
FAQ sur Crédit Coopératif
Qu’est-ce que l’application Crédit Coopératif permet de faire ?
L’application Crédit Coopératif permet de gérer ses comptes bancaires depuis un smartphone ou une tablette. Après connexion, vous pouvez consulter le solde et les opérations, effectuer des virements, gérer vos bénéficiaires, suivre vos cartes et accéder à certains documents. Les fonctionnalités disponibles peuvent varier selon votre contrat, votre type de compte et les services activés auprès de la banque.
L’application Crédit Coopératif est-elle gratuite à télécharger ?
Le téléchargement de l’application Crédit Coopératif est généralement gratuit depuis les boutiques officielles Android et iOS. Toutefois, l’utilisation de certains services bancaires peut dépendre de votre convention de compte et des tarifs appliqués par la banque. Votre opérateur mobile peut également facturer la consommation de données. Il est donc conseillé de vérifier les conditions tarifaires avant toute utilisation régulière.
Comment se connecter à l’application Crédit Coopératif en toute sécurité ?
Pour vous connecter, vous devez utiliser vos identifiants bancaires habituels et, selon les cas, confirmer votre identité avec un dispositif d’authentification renforcée. L’application peut proposer la biométrie, comme l’empreinte digitale ou la reconnaissance faciale, sur les appareils compatibles. Évitez de communiquer vos codes, utilisez uniquement l’application officielle et installez les mises à jour proposées par la banque.
Peut-on effectuer des virements et gérer ses bénéficiaires avec l’application ?
Oui, l’application permet généralement de réaliser des virements entre vos comptes et vers des bénéficiaires enregistrés, sous réserve des autorisations prévues par votre contrat. L’ajout ou la modification d’un bénéficiaire peut nécessiter une validation supplémentaire pour protéger votre compte. Avant de confirmer une opération, vérifiez attentivement le montant, le compte destinataire et la date d’exécution.
Que faire si l’application Crédit Coopératif ne fonctionne pas ou si l’accès est bloqué ?
En cas de problème, commencez par vérifier votre connexion Internet, puis redémarrez l’application et installez la dernière version disponible. Si vos identifiants sont bloqués, utilisez la procédure officielle de récupération ou contactez le Crédit Coopératif par un canal reconnu. Pour une urgence liée à une carte ou à une opération suspecte, privilégiez immédiatement le service d’assistance indiqué par la banque.


